征文启事 | 《当代会计评论》“又日新”论坛(江西财经大学站)
时间:2026-09-28 浏览:次
“又日新”论坛
(江西财经大学站)
1987年11月,美国财务会计准则委员会(FASB)发布第95号财务会计准则公告(SFAS No. 95)——《现金流量表》,要求美国企业自1988年起正式执行。至此,以资产负债表、利润表和现金流量表为核心的传统财务报告体系正式成型,并沿用至今。2023年6月,国际可持续准则理事会(ISSB)发布IFRS S1与S2两份可持续披露准则,并于2024年起正式生效。随着企业对外披露的报告种类与内容日益丰富,信息的提供与使用均面临双重挑战。如何有效联通非财务报告与传统财务报告,在降低企业对外报告成本的同时提升编报效率与效度;减少信息使用者因不同性质报告间“异质性”而产生的理解障碍,已成为会计准则制定者与资本市场监管机构共同关注的核心议题。与此同时,学术界亦持续关注非财务报告与财务报告之间的互补与共生关系。
教育部人文社会科学重点研究基地厦门大学会计发展研究中心、《当代会计评论》编辑部、厦门大学会计学系、厦门大学管理学院与江西财经大学会计学院拟于2026年10月24日在南昌联合举办《当代会计评论》“又日新”论坛(江西财经大学站)。本次论坛以“财务报告与非财务报告:共通、互补与互验”为主题,讨论以ESG报告为核心的非财务报告与以财务报表为核心的财务报告之间的“共生”与“互动”关系,进而探讨数智化时代企业多维对外报告体系及其经济后果,以期挖掘植根于中国大地的、基于数智化时代实践的会计创新理论。
现面向海内外青年学者及在读学生公开征文,诚邀您拨冗赐稿。
本次会议优先选题包括但不限于以下研究:
——以中国和欧美代表性上市公司为例,整理并描述公司对外报告的种类、内容、特征、相应的管理规定等,完整描述出上市公司对外报告从“有限披露”到“信息爆炸”的过程。
——2023 年 3 月 23 日,国际会计准则理事会(IASB)和ISSB联合发布《共通性——是什么与做什么?》(Connectivity—what is it and what does it deliver?),正式提出两组对外报告之间“互联互通”问题。欢迎用具体上市公司财务报告与非财务报告来讨论“共通性”的问题、现状与应用场景,并用实证或实地研究来测定共通性的存在性、经济后果等。
——以ESG报告为核心的非财务报告如何有效弥补以财务报表为核心的财务报告的不足、提供信息增量?以我国资本市场散户投资者众多这一场景出发,他们需要什么样的财务信息与非财务信息?现有对外报告的体系能否满足?现有的非财务报告是供给驱动、管制与规则驱动还是需求驱动?研究如何从需求出发,降低准则复杂度与冗余度。
——以财务报表为核心的财务报告体系如何用于检验、验证非财务报告信息的可信度?目前,不同类别财务报告“共通性”是概念层面的,通过财务报表信息检验非财务报告信息可信度,可以为“共通性”的实现提供更加具体的操作机制。
(一)稿件要求
稿件须为未公开发表的原创作品,请勿一稿多投。坚持正确的政治方向与学术导向,符合国家法律法规。选题新颖,观点鲜明,论证严谨,数据准确,逻辑清晰。研究方法不限(实证、规范、案例、实验皆可),但须符合《当代会计评论》的投稿体例。鼓励基于中国鲜活实践的理论挖掘,拒绝空泛议论。
(二)作者身份
我们将从征文中择优遴选部分以青年学者或在读学生(本硕博皆可)为第一作者或通讯作者的论文,邀请作者于论坛报告,并由知名学者及教授予以点评、指导。
(三)投稿方式
投稿网站:https://ddkj.cbpt.cnki.net/portal
投稿标题格式:请在文章标题前添加 “(又日新-江财)” 字样。
截止日期:2026年10月8日(北京时间)
温馨提示:若您前期已向学生论坛投稿的文章与我们当前或后续主题相符,该稿件将自动纳入评选范围,请勿重复投稿。
会议日期:2026年10月24日(周六)
会议地点:江西财经大学
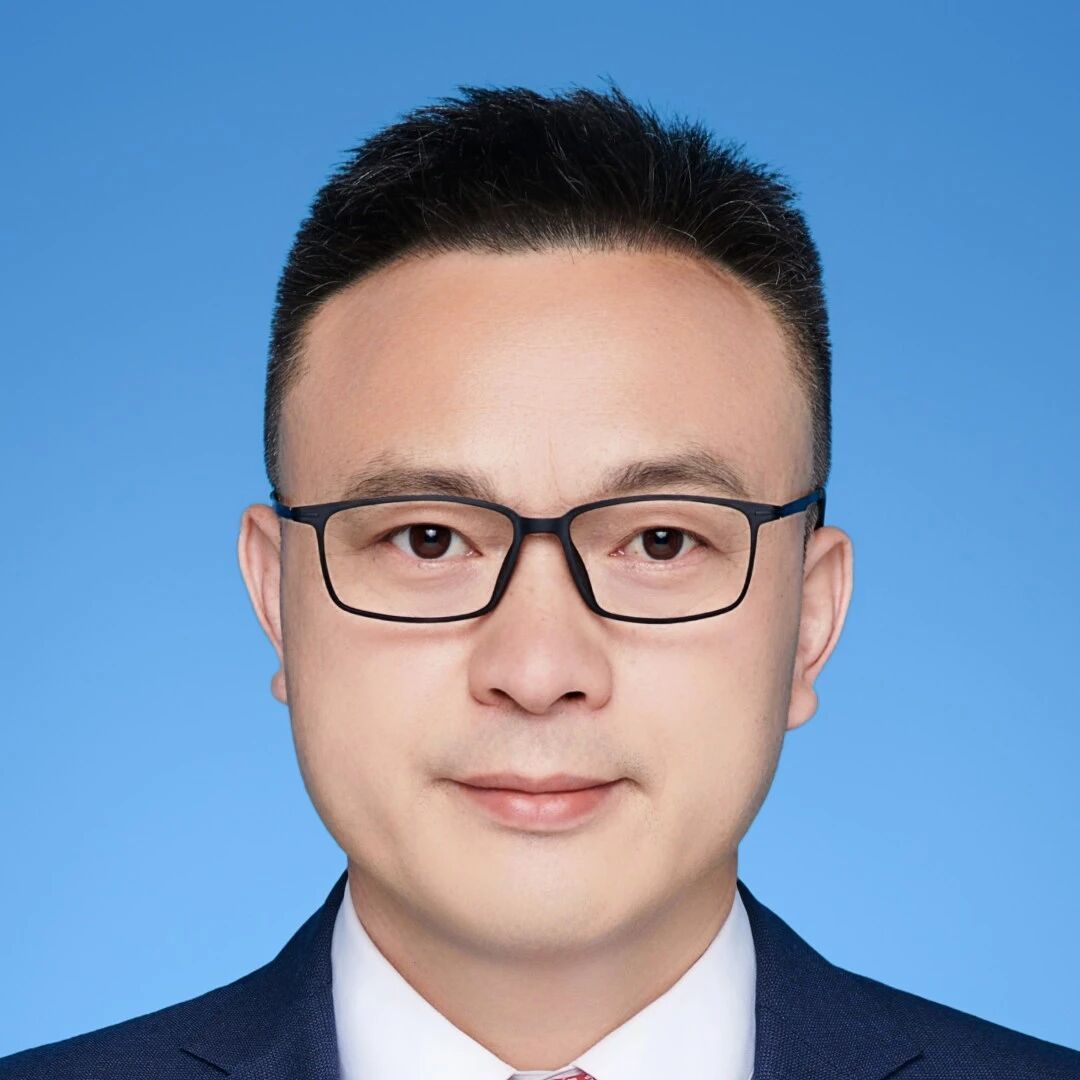
王鹏程,北京工商大学
报告题目:
企业可持续披露准则与企业会计准则:理论基础与协同演进
李真,新加坡国立大学
报告题目:
会计与人类
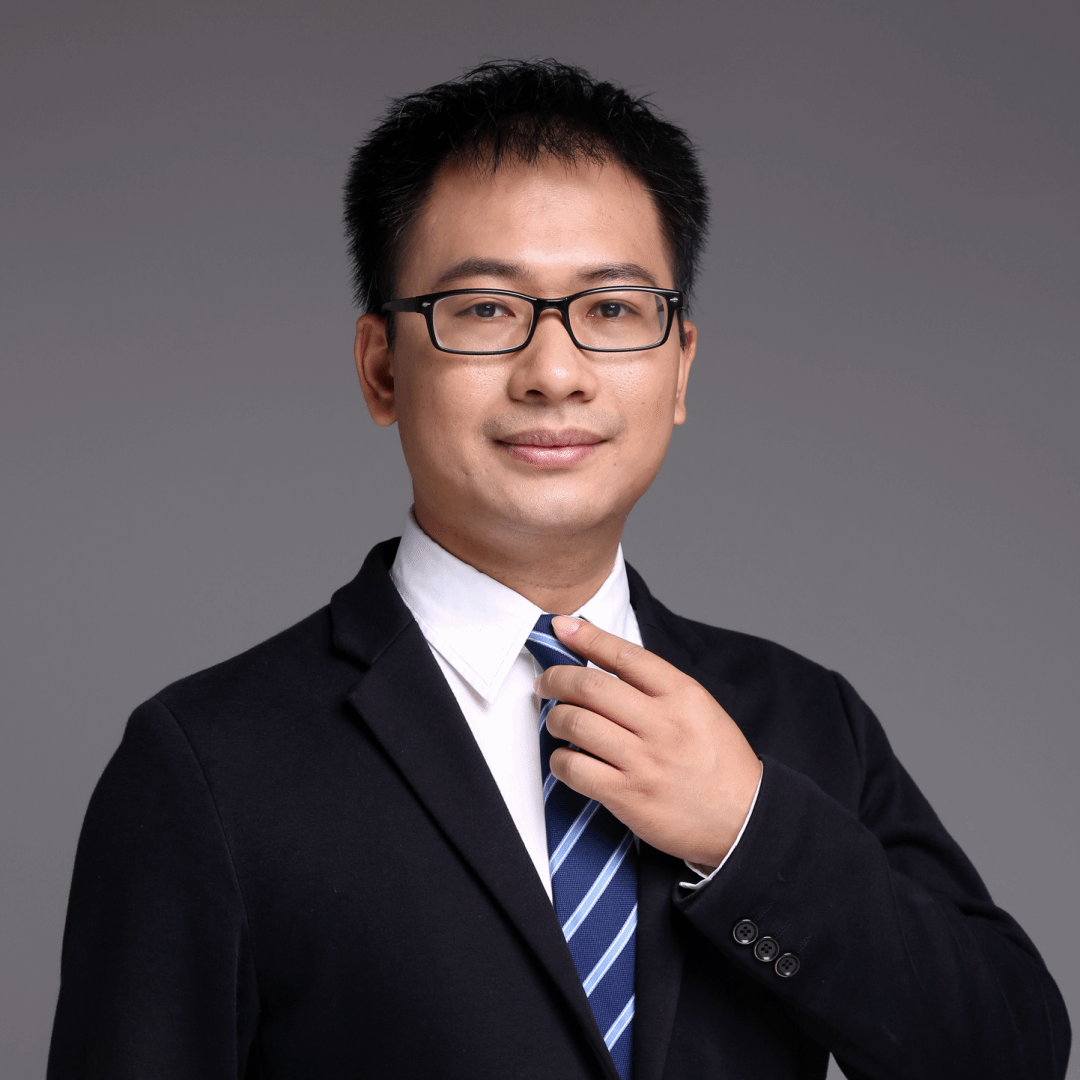
陈运森 ,中央财经大学
报告题目:
AI时代的资本市场监管
联系人:叶老师
E-mail:cncar@xmu.edu.cn
学生论坛溯源
《当代会计评论》(CN35-1352/F)由厦门大学主管主办、公开发行的CSSCI(2025-2026)扩展版来源期刊。我们矢志将本刊打造成一个集学术期刊、学术会议、研究生工作坊及线上文献资料库于一体的综合性学术平台,致力于成为会计学界思想交汇的共同窗口。“让会计成为一门‘显学’”,是我们始终不渝的宗旨。
“雏凤清于老凤声”,青年学者是创新的生力军。我们希望《当代会计评论》能成为青年才俊发声的平台,为中国会计学的发展注入青春智慧与力量。为此,本刊自2025年起,特设“《当代会计评论》又日新论坛”,面向所有在读本科生、硕士生及博士生常年征稿。无论学历背景,只要论文思想新颖、论证严谨、方法科学,皆可入选。自2026年5月起,本刊进一步扩大征稿范围,将博士毕业五年内的青年学者亦纳入其中。
我们将从征文中择优遴选部分以青年学者或在读学生为第一作者的论文,邀请作者于论坛报告,并由知名学者及教授予以点评、指导。我们期望以成熟的学术思想与方法体系“雕琢璞玉”,助力作者修改、完善论文,使其达到在《当代会计评论》发表的水准。同时,亦希望为有志于“以学术为志业”的青年学者,提供与学界前辈深入交流之宝贵机会。
就如同人们对身处其中的宇宙的认识,经历了从地心说、日心说,到宇宙大爆炸、黑洞说等,目前,仍然在发展中。人们对会计的认识,也应该有这样的发展过程。严谨的科学研究,是推动人类认识进步的基础。《当代会计评论》希望成为一个能够汇聚严谨求真科学研究成果、推动人类认识进步的平台,以期推进人们对会计认识的深化、提升社会对会计在人类社会发展中作用的认知水平。