《当代会计评论》2026年第3卷第2期目录、摘要
时间:2026-09-24 浏览:次
 |  |
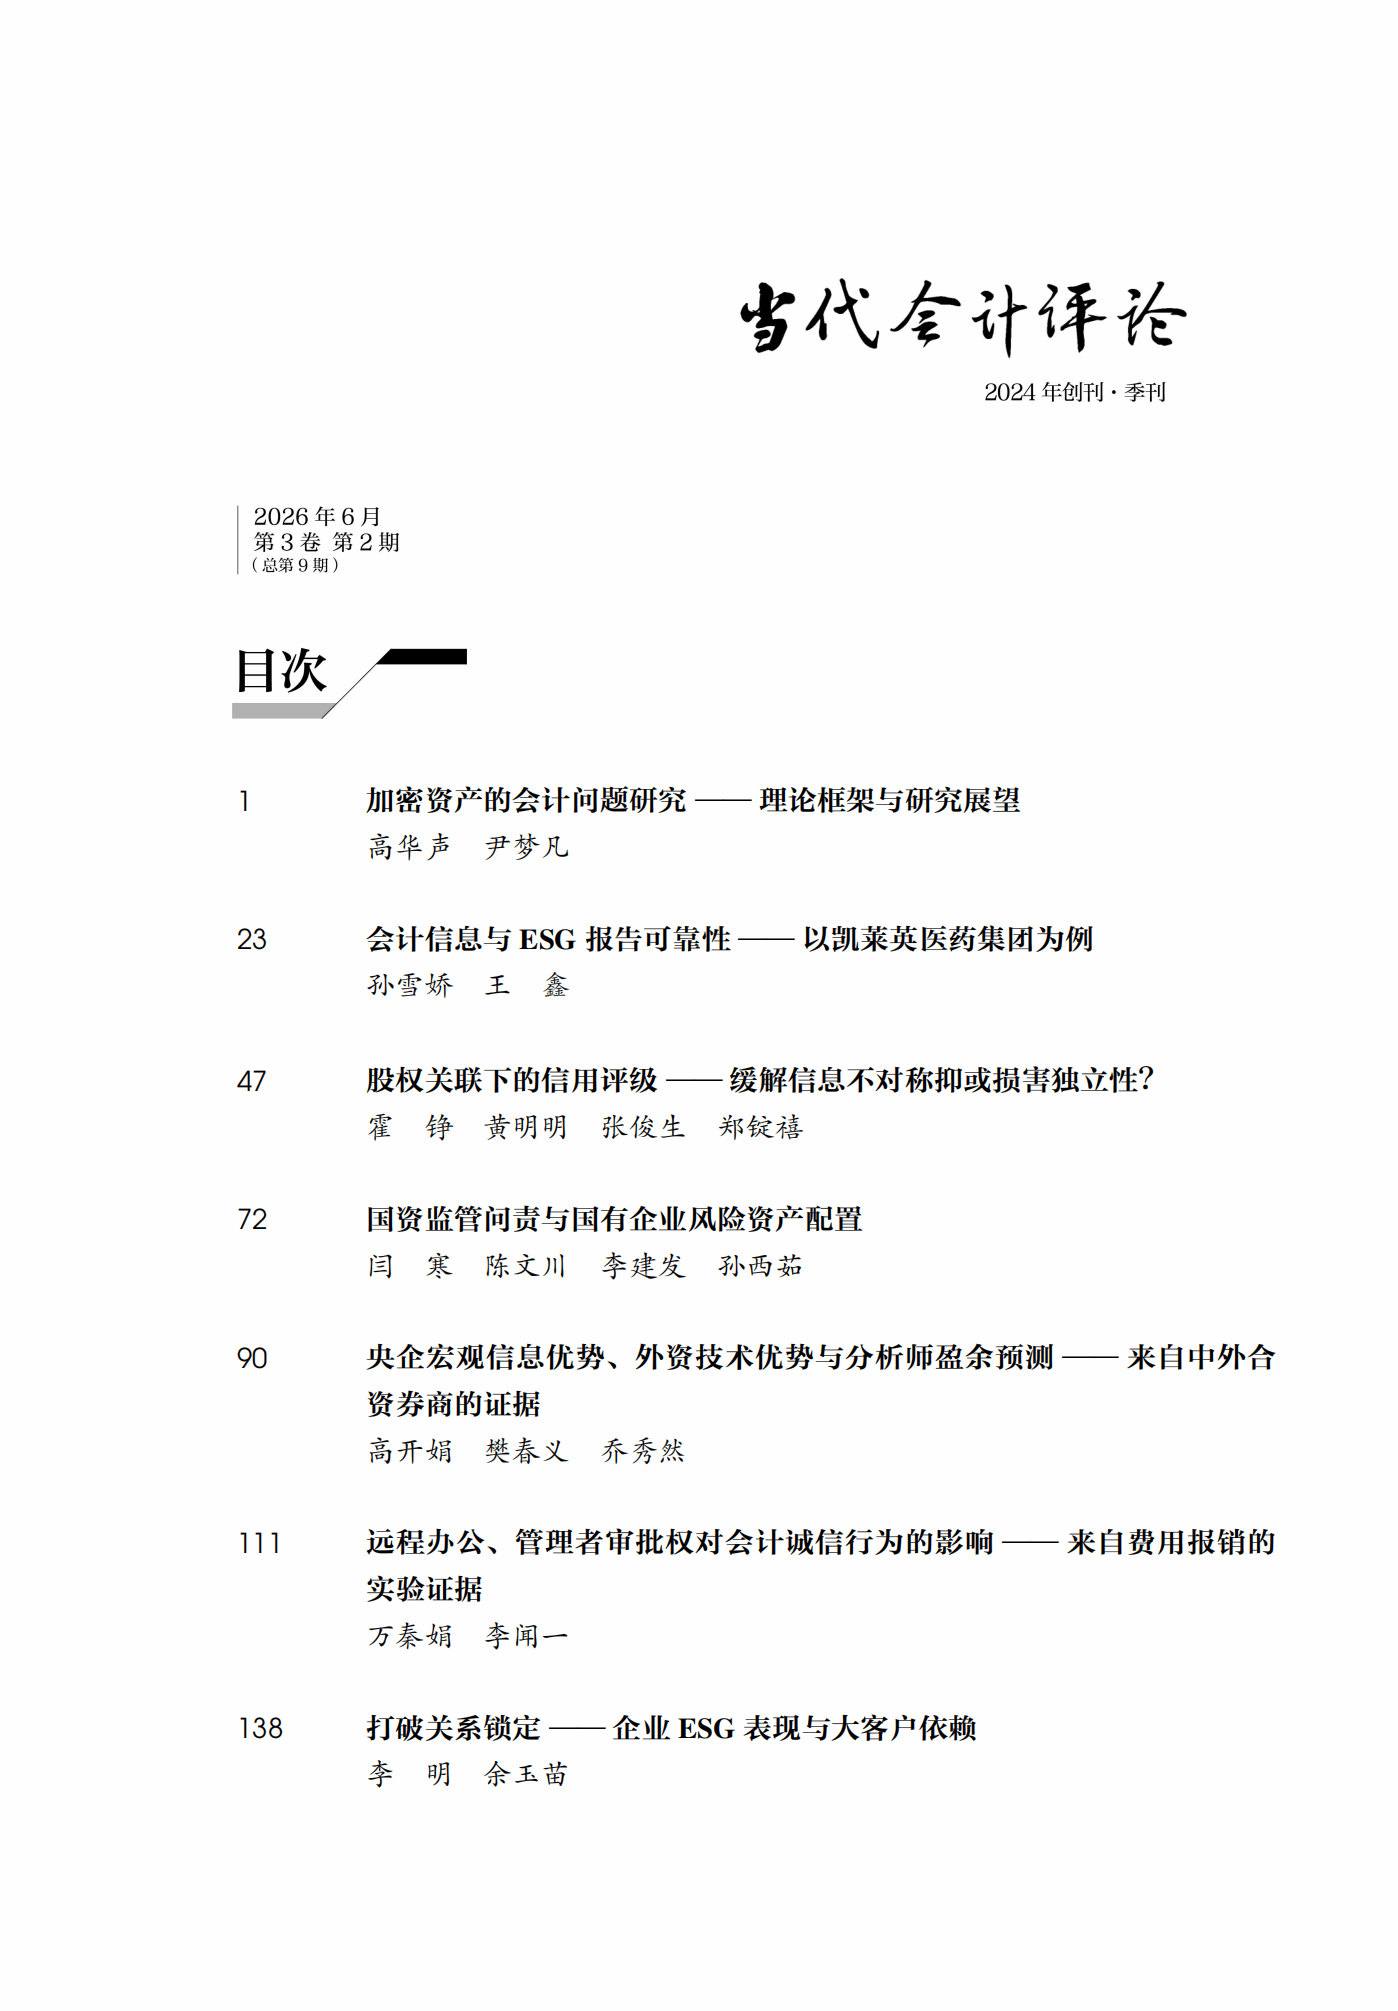
目录
1-22 高华声 尹梦凡
加密资产的会计问题研究——理论框架与研究展望
23-46 孙雪娇 王 鑫
会计信息与ESG报告可靠性——以凯莱英医药集团为例
47-71 霍 铮 黄明明 张俊生 郑锭禧
股权关联下的信用评级——缓解信息不对称抑或损害独立性?
72-89 闫 寒 陈文川 李建发 孙西茹
国资监管问责与国有企业风险资产配置
90-110 高开娟 樊春义 乔秀然
央企宏观信息优势、外资技术优势与分析师盈余预测——来自中外合资券商的证据
111-137 万秦娟 李闻一
远程办公、管理者审批权对会计诚信行为的影响——来自费用报销的实验证据
138-156 李 明 余玉苗
打破关系锁定——企业ESG表现与大客户依赖
摘要
加密资产的会计问题研究
—— 理论框架与研究展望
【作者】高华声 尹梦凡
【摘要】在加密资产快速发展并嵌入主流金融体系的背景下,本文立足经济实质,梳理其市场演进、监管格局与企业持币实践,并比较IFRS与美国GAAP在确认和计量上的制度差异。本文指出,加密资产因权利结构复杂、技术控制与法律控制分离、市场组织碎片化,对会计定义的稳定性、可验证性、法律可执行性和公允价值相关性提出系统挑战。基于决策有用性和受托责任目标,本文从基础理论、应用机制与制度生态三个层面提出研究展望。本文不讨论加密资产在中国的适用性,而是将其作为数智化环境下新型数字对象的前沿样本,为强监管与跨境风险并存背景下相关风险敞口的识别、计量、披露、审计,以及制度边界的厘清提供参照。
【关键词】加密资产 会计准则 决策有用性 受托责任 跨境监管
会计信息与ESG报告可靠性
——以凯莱英医药集团为例
【作者】孙雪娇 王 鑫
【摘要】ESG报告的披露虽日益普遍,但因缺乏强制的第三方鉴证,其信息质量与可靠性备受质疑。相比之下,经独立审计的财务报告因其基于可观察的经济结果、受严格准则约束并承担法律责任,具备更高的可靠性。本文借鉴Ball等(2012)提出的“经审计的财务报告与管理层自愿披露互为补充”的“验证性假设”,构建了“会计信息验证ESG报告可靠性”的理论框架。本文以凯莱英医药集团为案例,明确了会计信息如何对已发生、可货币化的ESG事项进行追溯确认,构建了会计信息对ESG报告可靠性的鉴证机制。研究发现:(1)环境事项可通过“在建工程”“管理费用”“研发费用”等项目及附注中的明细得到确认;(2)社会事项可通过“资本公积”“应付职工薪酬”“营业外支出”等项目及附注中的明细得到确认;(3)治理事项可通过“未分配利润”“每股收益”等项目及附注中的明细得到确认。本文论证了在ESG鉴证机制尚不完善的背景下,现有会计信息可作为验证ESG报告可靠性、弥合“鉴证鸿沟”的重要工具,会报表信息关联”的要求提供了基于经典会计理论的实现路径。
【关键词】ESG报告 财务报告 可靠性 凯莱英医药集团
股权关联下的信用评级
———缓解信息不对称抑或损害独立性?
【作者】霍 铮 黄明明 张俊生 郑锭禧
【摘要】本文以联合资信与“泰达系力企业之间较为紧密的股权关联和较为频繁的关联评级作为研究对象,检验股权关联对债券评级机构的影响及机制。研究发现:第一,联合资信给予“泰达系力企业更高等级的评级与更为乐观的评级报告内容,这在因财务
投资而产生的股权关联中体现得更为明显。而联合资信为“泰达系力企业提供的评级报告并不具备更多的内部信息,有助于缓解信息传递假说的干扰。第二,存在股权关联的评级结果对发行人违约预测能力相对较低。第三,投资者进行决策时能够识别因股权关联带来的虚高评级。结果表明,股权关联难以缓解信息不对称,而且会损害债券评级机构的独立性并降低评级质量。这意味着,现有关于评级行业股权关联问题的规定是必要的,但是难以完全规避股权关联对评级质量造成的负面影响。本文是对债券评级独立性问题研究视角的拓展,能够为完善评级行业监管提供决策依据。
【关键词】股权关联 独立性 信息传递 评级质量
国资监管问责与国有企业风险资产配置
【作者】闫 寒 陈文川 李建发 孙西茹
【摘要】国有企业违规经营投资责任追究制度的完善,标志着我国的国资监管模式从以行政责任为核心的惩戒式监管,逐步转向了精准聚焦于责任主体的穿透式监管。本文发现,问责制度的实施显著降低了国有企业的风险资产配置水平,其主要通过抑制管理层
风险偏好和提升企业内控质量发挥作用。进一步分析显示,问责效应呈现清晰的结构性特征:第一,国有企业风险资产组合发生方向性再平衡,证券投资、非保本型委托理财等高波动资产的比例下降,而并购基金、保本型委托理财等低波动资产的比例上升;第二,企业面临的外部政策风险与内部财务风险同步缓释,且董监高责任保险投保率与议案公示率显著上升,说明问责制度的威慑能够影响管理层的风险感知,进而导致高管风险转移意愿的系统性调整;第三,在资源配置层面,问责伴随着现金持有、经营净现金流和研发支出的上升,投资净现金流相对下降,表明国企内部资源配置的调整带来了流动性储备和实体能力建设的改善。本文揭示了问责对国有企业管理层风险决策的影响机制,对完善国有资产监督管理体制具有启示意义。
【关键词】经营投资问责 国有企业治理 管理层风险承担 风险资产配置
央企宏观信息优势、外资技术优势与分析师盈余预测
——来自中外合资券商的证据
【作者】高开娟 樊春义 乔秀然
【摘要】外资股东能够为中外合资券商分析师带来技术优势,但该优势的发挥依赖相应信息基础。本文基于2003—2021年上市公司分析师盈余预测数据发现:央企参股的合资券商分析师能够将外资技术优势与央企信息优势结合,提升预测准确度;非央企参股的合资券商分析师因信息基础不足,外资技术优势难以得到充分发挥,预测准确度相对较低。本文从证券分析师信息生产视角提出,信息基础是外资技术优势得以发挥的重要前提,并为央企信息优势及其外溢效应提供经验证据。
【关键词】券商股东 中央企业 外资股东 溢出效应 分析师盈余预测
远程办公、管理者审批权对会计诚信行为的影响
——来自费用报销的实验证据
【作者】万秦娟 李闻一
【摘要】远程办公作为数智技术广泛应用的重要场景,改变了组织的工作方式,从而影响了员工报销诚信行为的管理制度的执行。基于费用报销的远程办公场景,本文采用2×2被试间实验设计,探究管理者审批权、远程办公及其交互作用对员工费用报销非诚信行为的影响,并进一步分析其潜在的心理机制。实验结果表明,在非远程办公情境中,管理者审批权能够显著增加员工的费用报销诚信行为;在远程办公情境中,管理者审批权的约束效力显著减弱,其对员工费用报销非诚信行为的抑制作用不再显著。进一步的机制检验显示,在远程办公情境中,管理者审批权可能通过多条心理路径影响员工行为,其中责任压力在管理者审批权与员工非诚信行为之间发挥中介作用,组织损害认知在不同实验情境下保持稳定,未形成有效的解释机制。相关结果表明,远程办公并非简单地削弱制度约束,而是改变了制度影响员工行为的心理传导方式。本文从实验视角揭示了远程办公情境中审批制度治理效力的情境依赖性及其作用机制,为内部控制与会计诚信行为研究提供了新的经验证据,并为企业在远程办公条件下优化审批制度设计提供了参考。
【关键词】远程办公 管理者审批权 费用报销非诚信行为 责任压力 实验研究
打破关系锁定
———企业ESG表现与大客户依赖
【作者】李 明 余玉苗
【摘要】本文以A股上市公司为研究对象,系统考察企业ESG表现对大客户依赖的影响。研究发现,企业ESG表现提升显著降低了客户集中度,进而缓解对大客户的依赖;该结论在控制潜在内生性后依然稳健。机制分析表明,企业ESG表现通过积累声誉、提升合法性并增加新客户获取机会,有效削弱大客户依赖并降低企业风险。异质性分析进一步显示,上述作用在重污染行业、关系型交易程度较高、媒体关注度较低以及地区法治环境较弱的企业中更为显著。进一步区分ESG三个维度发现,社会和治理维度的实践更有助于减轻企业对大客户的依赖。总体而言,本文拓展了企业ESG经济后果的研究视角,深化了对客户结构优化机制的理解,并为推动企业ESG实践与防范大客户依赖风险提供了经验证据与政策启示。
【关键词】企业ESG 大客户依赖 企业声誉 客户获取机会
投稿方式
欢迎在线投稿,请将稿件(Word格式)按照以下任一方式投稿:
方式一:投稿网址
https://ddkj.cbpt.cnki.net/EditorH2N/index.aspx?t=1
方式二:扫描右侧二维码进行投稿
注:初次投稿的作者,请按照网站投稿系统要求注册后提交稿件
下载网址
https://ddkj.cbpt.cnki.net/portal
https://cascar.xmu.edu.cn/